Çarpıklık (Skewness) ve Basıklık (Kurtosis): Verinin Şeklini Okumak
Ortalama ve standart sapmayı biliyorsun. Peki aynı ortalama ve aynı standart sapmaya sahip iki verinin tamamen farklı görünebileceğini biliyor muydun? Birinin kuyruğu sağa doğru uzanıyor, diğeri simetrik ve çan şeklinde olabilir.
Verinin şeklini anlatan iki sayı var: çarpıklık ve basıklık. Bunlar modelini seçerken, dönüşüm uygularken ve test belirlerken sana yol gösterir.
Çarpıklık (Skewness)
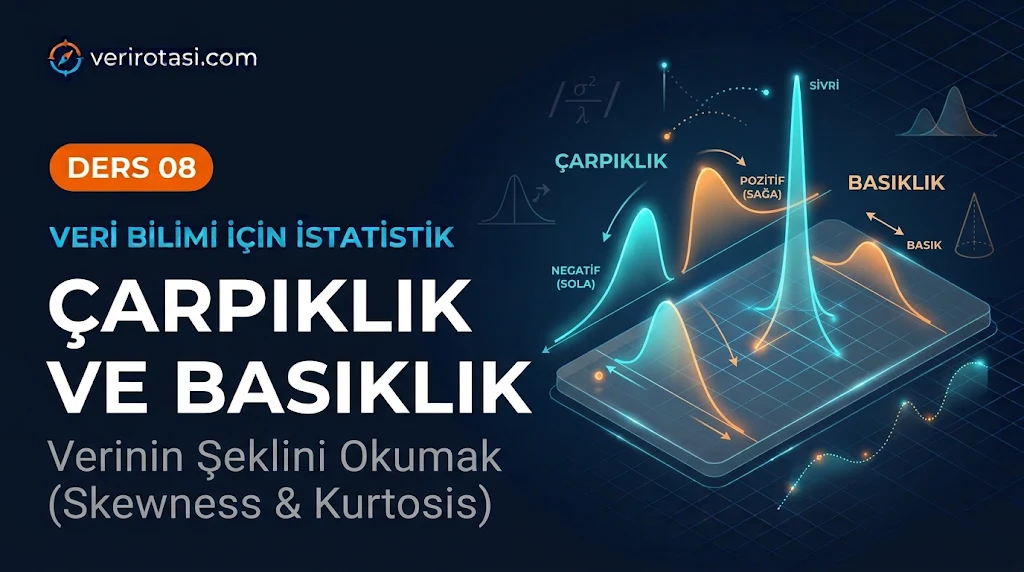
Çarpıklık, dağılımın simetriden ne kadar saptığını ve hangi yöne saptığını ölçer.
- Sıfıra yakın: Dağılım yaklaşık simetriktir.
- Pozitif (sağa çarpık): Kuyruk sağa doğru uzar. Birkaç çok yüksek değer vardır. Ortalama > medyan.
- Negatif (sola çarpık): Kuyruk sola doğru uzar. Birkaç çok düşük değer vardır. Ortalama < medyan.
Gerçek hayatta en sık karşılaşacağın şey sağa çarpıklıktır: gelir, harcama tutarı, bekleme süresi, dosya boyutu, site oturum süresi. Bunların alt sınırı sıfırdır ama üst sınırı yoktur.
Pratik Yorum Rehberi
Kesin bir kural yok ama yaygın kabul gören kaba eşikler şunlar:
| Çarpıklık değeri | Yorum |
|---|---|
| -0,5 ile +0,5 arası | Yaklaşık simetrik |
| 0,5 ile 1 arası (mutlak) | Orta düzey çarpık |
| 1’in üzeri (mutlak) | Belirgin çarpık |
Bunlar bir eşik değil rehberdir. Küçük örneklemde çarpıklık değeri çok oynak çıkar, mutlaka grafiğe de bak.
Basıklık (Kurtosis)
Basıklık, dağılımın kuyruklarının ne kadar ağır olduğunu gösterir. Yaygın bir yanlış anlama: basıklık “tepenin sivriliği” diye anlatılır. Asıl bilgi kuyruklardadır. Yani aşırı uç değerlerin ne kadar sık görüldüğünü söyler.
Çoğu yazılım fazla basıklık (excess kurtosis) verir. Normal dağılımın basıklığı 3’tür, fazla basıklık bunun üzerinden 3 çıkarılarak hesaplanır. Böylece normal dağılım için değer 0 olur.
- Fazla basıklık ≈ 0 (mezokurtik): Normal dağılıma benzer kuyruk ağırlığı.
- Pozitif (leptokurtik): Ağır kuyruk. Uç değerler normalden daha sık görülür.
- Negatif (platikurtik): Hafif kuyruk. Uç değerler normalden daha az görülür.
Finansal getiri verisi tipik bir leptokurtik örnektir. Piyasa kayıpları normal dağılımın tahmin ettiğinden çok daha sık ve sert gerçekleşir. Normal dağılım varsayan risk modelleri 2008’de bu yüzden zorlandı.
Uygulama: Çarpıklığı Ölçmek ve Düzeltmek
import numpy as np
from scipy import stats

rng = np.random.default_rng(0)

simetrik = rng.normal(50, 10, 5000)
carpik   = rng.lognormal(mean=3, sigma=0.8, size=5000)

for ad, d in [("normal", simetrik), ("log-normal", carpik)]:
    print(f"{ad:>10} | çarpıklık: {stats.skew(d):.2f} | "
          f"fazla basıklık: {stats.kurtosis(d):.2f} | "
          f"ort: {d.mean():.1f} | medyan: {np.median(d):.1f}")
Normal veride her iki değer sıfıra yakın çıkar. Log-normal veride ise çarpıklık belirgin pozitiftir ve ortalama medyanın üzerinde kalır.
Log Dönüşümü
Sağa çarpık pozitif verilerde en kullanışlı çözüm logaritmadır.
log_carpik = np.log(carpik)

print("Önce  | çarpıklık:", round(stats.skew(carpik), 2))
print("Sonra | çarpıklık:", round(stats.skew(log_carpik), 2))
Sıfır içeren değişkenlerde np.log1p (yani log(1+x)) kullan. Negatif değerler içeren verilerde Yeo-Johnson gibi dönüşümler gerekir.
R tarafında e1071 paketi kullanılır:
library(e1071)

set.seed(0)
carpik <- rlnorm(5000, meanlog = 3, sdlog = 0.8)

skewness(carpik)
kurtosis(carpik)        # fazla basıklık döner
skewness(log(carpik))
Küçük not: Farklı yazılımlar çarpıklık ve basıklığı hafif farklı formüllerle hesaplayabilir. Sonuçlar küçük örneklemde birbirini tutmayabilir. Hangi tanımı kullandığını raporuna yaz.
Veri Biliminde Kullanımı
- Dönüşüm kararı: Çarpık özelliklere log, karekök ya da Box-Cox dönüşümü uygulayıp doğrusal modellerin performansını artırırsın.
- Test seçimi: Çarpık ve küçük örneklemlerde t-testi yerine parametrik olmayan testler (Ders 33) tercih edilir.
- Hedef değişken analizi: Regresyonda hedef değişken çok sağa çarpıksa log(y) üzerinde modelleme yapmak artıkları düzeltebilir.
- Risk analizi: Ağır kuyruklu verilerde normal varsayımı uç olayları hafife alır.
- Ağaç tabanlı modeller: Karar ağaçları ve türevleri çarpıklığa daha az duyarlıdır, bu yüzden dönüşüm her model için şart değildir.
Acı Tecrübe: Her Çarpık Veriyi Düzeltmek Zorunda Değilsin
Bir dönemde “çarpıklık gördüysem log atarım” refleksine kapılmıştım. Bir regresyon projesinde hedef değişkene log uygulayıp modelin tahminlerini geri dönüştürmeden raporladım. Modelin hata metrikleri log ölçeğinde çıktığı için “çok başarılı” göründü ama iş birimi TL cinsinden hatayı sorduğunda tablo çok farklıydı. Üstelik log’a dönüştürüp geri çevirdiğinde tahminler ortalamada sistematik olarak aşağıda kalabiliyor.
Dönüşüm bir araçtır. Neden yaptığını, sonucu nasıl yorumlayacağını ve nasıl geri çevireceğini bil.
Ders 8 Kontrol Listesi
- Çarpıklığın yönünü (pozitif, negatif) ortalama ve medyan ilişkisiyle yorumlayabiliyorum.
- Basıklığın kuyruk ağırlığını anlattığını, tepe sivriliğini değil, biliyorum.
- Fazla basıklık ile ham basıklık arasındaki farkı biliyorum.
- Hangi tür değişkenlerin genelde sağa çarpık olduğunu söyleyebiliyorum.
- Log dönüşümünü uygulayıp çarpıklıktaki değişimi ölçebiliyorum.
- Dönüşüm sonrası sonuçların geri çevrilmesi gerektiğini unutmuyorum.
Sıkça Sorulan Sorular
Çarpıklık nedir?
Dağılımın simetriden sapma derecesidir. Pozitif çarpıklıkta kuyruk sağa, negatif çarpıklıkta sola uzar.
Basıklık (kurtosis) neyi ölçer?
Dağılımın kuyruklarının ağırlığını, yani uç değerlerin ne kadar sık görüldüğünü ölçer. Tepenin sivriliğiyle ilgili olduğu düşüncesi yaygın ama yanıltıcıdır.
Normal dağılımın çarpıklığı ve basıklığı kaç çıkar?
Çarpıklık 0’dır. Basıklık 3’tür ama çoğu yazılım 3 çıkardığı için fazla basıklık 0 olarak raporlanır.
Çarpık veriyi her zaman dönüştürmem gerekir mi?
Hayır. Doğrusal modeller, t-testi gibi normallik varsayan yöntemler ve mesafe tabanlı algoritmalar için faydalıdır. Ağaç tabanlı modellerde çoğunlukla gerekmez.
Çarpıklık hangi grafikle görülür?
Histogram ve yoğunluk grafiği en doğrudur. Kutu grafiğinde medyanın kutu içinde bir tarafa kayması ve uzun bir bıyık da ipucu verir.
Çarpık verilerin kuyruğunda duran noktalar bizi sıradaki konuya taşıyor: aykırı değerler. Onları nasıl tespit edeceğimizi ve silmenin neden her zaman iyi fikir olmadığını göreceğiz.